L'essentiel de cette expertise
Réduire durablement la pression fiscale sur vos revenus et votre patrimoine, dans le strict respect du cadre légal. Chaque levier est activé en fonction de votre situation et de votre horizonte de temps.
Analyse de votre TMI et des niches disponibles
La tranche marginale d'imposition (TMI) indique à quel point chaque euro supplémentaire est taxé. Plus elle est élevée, plus les dispositifs de réduction sont rentables. Nous cartographions l'ensemble de vos niches fiscales disponibles pour optimiser votre situation.
- ◆Calcul de la TMI et du taux moyen d'imposition
- ◆Cartographie des niches fiscales disponibles (PER, PERP, déficit foncier)
- ◆Analyse de la composition du revenu (salaires, fonciers, valeurs mobilières)
- ◆Optimisation de la répartition entre prélèvement libératoire et barème
PER, déficit foncier et réductions d'impôt

Le Plan d'Épargne Retraite permet de déduire les versements du revenu imposable, dans la limite du plafond annuel. Le déficit foncier permet d'imputer des pertes locatives sur le revenu global pendant 10 ans. Ces deux dispositifs sont puissants en début de constitution du patrimoine.
- ◆PER : versements déductibles jusqu'à 38 448 € en 2026 pour un salarié
- ◆Déficit foncier : imputation sur le revenu global pendant 10 ans
- ◆Réductions d'impôt : PFU, dons aux associations, SOV
- ◆Arbitrage entre épargne retraite et investissement immobilier
Stratégie IFI et détention via société

L'Impôt sur la Fortune Immobile (IFI) s'applique à partir de 800 000 € de patrimoine net (1,3 M€ pour un couple). Le taux est progressif et varie de 0 % à 1,50 % selon la tranche de patrimoine. La détention via une société (holding, société en nom propre) permet d'optimiser la base taxable et de protéger le patrimoine.
- ◆Inférieure à 800 000 € : 0 %
- ◆De 800 000 € à 1 300 000 € : 0,50 %
- ◆De 1 300 000 € à 2 570 000 € : 0,70 %
- ◆De 2 570 000 € à 5 000 000 € : 1 %
- ◆De 5 000 000 € à 10 000 000 € : 1,25 %
- ◆Supérieure à 10 000 000 € : 1,50 %
Immobilier défiscalisant : se créer un patrimoine immobilier en optimisant ses impôts

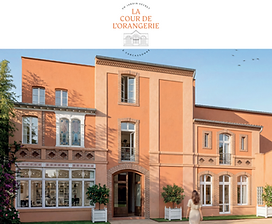
Au-delà du Pinel et du déficit foncier, trois dispositifs permettent de se constituer un patrimoine immobilier tout en réduisant significativement son impôt sur le revenu. Chacun cible des biens anciens nécessitant des travaux, mais avec des mécanismes fiscaux distincts : réduction d'impôt ou déduction des charges. Le choix se fait en fonction de votre TMI, de la localisation du bien et de la durée d'engagement souhaitée.
- ◆Loi Malraux : réduction d'impôt de 22 % à 30 % des travaux de restauration dans les sites patrimoniaux remarquables et quartiers anciens dégradés
- ◆Monuments Historiques : déduction des charges et travaux sur des immeubles classés, sans plafonnement
- ◆Loi Denormandie : réduction d'impôt de 12 % à 21 % du prix de revient pour l'investissement locatif dans l'ancien avec travaux
- ◆Hors plafonnement global des niches fiscales pour Malraux et Monuments Historiques
Loi Malraux

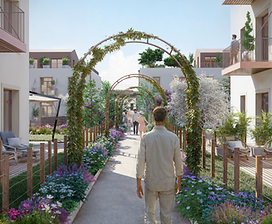
Le dispositif Malraux permet de bénéficier d'une réduction d'impôt sur le revenu calculée sur le montant des travaux de restauration d'un immeuble ancien situé dans un site patrimonial remarquable (SPR) ou un quartier ancien dégradé (QAD). La réduction est de 22 % pour les SPR avec plan de valorisation et de 30 % pour les SPR avec plan de sauvegarde, les QAD et certaines opérations spécifiques. Le montant des dépenses éligibles ne peut excéder 400 000 € sur une période de 3 ans. Ce dispositif est exclu du plafonnement global des niches fiscales.
- ◆Réduction de 22 % ou 30 % selon le type de quartier (SPR ou QAD)
- ◆Plafond de 400 000 € de travaux sur 3 ans
- ◆Hors plafonnement global des niches fiscales
- ◆Report possible de l'excédent sur 3 ans si la réduction dépasse l'IR dû
Monuments Historiques

Le régime des Monuments Historiques permet la déduction des charges et travaux de restauration sur des immeubles classés ou inscrits au patrimoine national. Contrairement aux autres dispositifs, il s'agit d'une déduction des charges (et non d'une réduction d'impôt), sans plafonnement. L'investisseur s'engage à conserver le bien pendant 15 ans minimum. La déduction s'applique sur le revenu global de l'année, sans report sur les années suivantes en cas d'excédent.
- ◆Déduction des charges et travaux sans plafonnement
- ◆Conservation obligatoire du bien pendant 15 ans minimum
- ◆Biens éligibles : immeubles classés ou inscrits au patrimoine national
- ◆Déduction sur le revenu global, sans report d'excédent
Loi Denormandie

La loi Denormandie est un dispositif d'investissement locatif dans l'ancien avec travaux, offrant une réduction d'impôt de 12 %, 18 % ou 21 % du prix de revient (foncier + travaux) selon la durée d'engagement de location choisie (6, 9 ou 12 ans). Elle est idéale dès une TMI à 11 %, sans minimum d'imposition. La réduction est répartie sur la durée d'engagement et est soumise au plafonnement global des niches fiscales. Ce dispositif cible des biens anciens nécessitant des travaux de rénovation.
- ◆Réduction de 12 %, 18 % ou 21 % du prix de revient selon la durée d'engagement (6, 9 ou 12 ans)
- ◆Idéal dès une TMI à 11 %, sans minimum d'imposition
- ◆Investissement dans l'ancien avec travaux de rénovation
- ◆Réduction répartie sur la durée d'engagement, soumise au plafond des niches
Discutons de votre situation
Cette expertise s'adapte à votre situation personnelle. Un échange de 45 minutes suffit pour identifier les leviers adaptés à votre patrimoine.
Demander mon bilan gratuit