L'essentiel de cette expertise
Investir dans l'immobilier sans en subir les contraintes de gestion. De la pierre-papier à la nue-propriété, nous identifions les stratégies les plus efficientes selon votre fiscalité et vos objectifs de revenus.
La pierre-papier (SCPI)
Les Sociétés Civiles de Placements Immobiliers permettent d'investir dans l'immobilier via des parts de société. Avantage majeur : pas de gestion locative, pas de travaux, fiscalité de l'impôt sur le revenu. Les SCPI européennes offrent en outre une exonération des prélèvements sociaux.
- ◆SCPI françaises : fiscalité des revenus fonciers au barème ou au prélèvement libératoire
- ◆SCPI européennes : exonération de prélèvements sociaux (17,2 %)
- ◆Stratégie smart caps : diversification sur actifs de moins de 5 M€
- ◆Comptes de reports et distributions exceptionnelles à étudier
La nue-propriété
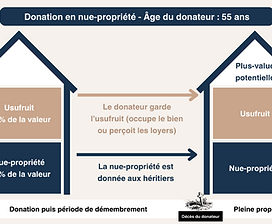
La nue-propriété permet d'acquérir un bien immobilier dont l'usufruit revient à un tiers pendant une durée déterminée. À la fin du démembrement, vous récupérez la pleine propriété d'un bien revalorisé. Cette stratégie optimise la fiscalité et le rendement de l'investissement.
- ◆Effet de levier fiscal : pas d'IR pendant la durée du démembrement
- ◆Revalorisation du bien à la sortie (usure du bien)
- ◆Choix du démembreur : contrat temporaire ou viager
- ◆Stratégie compatible avec une transmission successorale
Le locatif et l'effet de levier du crédit

Le locatif ancien ou neuf avec recours au crédit permet de constituer un patrimoine immobilier tout en déduisant les intérêts d'emprunt. Le choix du régime fiscal (LMNP au réel, déficit foncier) conditionne toute la rentabilité de l'opération.
- ◆LMNP au réel : déduction des charges et intérêts d'emprunt
- ◆Déficit foncier : imputation sur le revenu global pendant 10 ans
- ◆Effet de levier du crédit : financement d'un bien productif de revenus
- ◆Choix du bien : rendement brut, quartier, fiscalité, vacance locative
Le LMNP au réel : le levier fiscal des revenus fonciers

Le loueur en meublé non professionnel (LMNP) au réel permet de déduire l'intégralité des charges — travaux, taxe foncière, intérêts d'emprunt, primes d'assurance — des revenus fonciers. Lorsque les charges excèdent les loyers, un déficit foncier se constitue : imputable sur le revenu global pendant 10 ans, il vient directement réduire votre impôt sur le revenu. C'est le levier fiscal le plus puissant pour les contribuables dans les tranches hautes, particulièrement en début d'investissement lorsque les intérêts d'emprunt sont les plus élevés.
- ◆Déduction intégrale des charges et intérêts d'emprunt des revenus fonciers
- ◆Déficit foncier : imputation sur le revenu global pendant 10 ans
- ◆Réduction directe de l'impôt sur le revenu dès la première année
- ◆Seuil des 10 700 € de revenus : bascule vers le régime micro-BIC
L'effet de levier du crédit en LMNP
Le crédit immobilier est le moteur de la stratégie LMNP. Vous acquérez un bien dont le rendement locatif est supérieur au taux du crédit : l'écart entre les loyers encaissés et les intérêts payés dégage un flux net positif chaque mois. L'emprunt finance l'essentiel du bien, si bien qu'à l'issue du crédit vous êtes plein propriétaire d'un actif acquis avec un effort d'épargne réduit. C'est le seul mécanisme patrimonial qui permet de s'enrichir en empruntant.
- ◆Effet de levier : rendement locatif supérieur au taux du crédit, flux net positif
- ◆Acquisition d'un bien avec un apport minimal (10 à 30 %)
- ◆Le loyer rembourse une partie du crédit, le reste constitue l'épargne
- ◆Choix du taux : fixe pour sécuriser, variable pour dynamiser la stratégie
Neuf vs ancien : valoriser le neuf
Le locatif neuf présente aujourd'hui un avantage structurel majeur. Les biens neufs offrent une vacance locative réduite, des charges de copropriété maîtrisées et une valorisation du bien à la revente. Le crédit sur du neuf bénéficie de taux plus attractifs, et l'effet de levier s'en amplifie. Le locatif ancien conserve des rendements bruts plus élevés mais exige une gestion plus lourde (travaux, vacance, impayés). Pour un investisseur cherchant à constituer un patrimoine durable avec un risque maîtrisé, le neuf reste l'approche privilégiée.
- ◆Neuf : vacance réduite, charges maîtrisées, valorisation à la revente
- ◆Neuf : taux de crédit plus attractifs, effet de levier amplifié
- ◆Ancien : rendement brut plus élevé, mais gestion plus lourde et imprévisibles
- ◆Choix du quartier et de la cible locative selon l'objectif de revenus
Financement SCPI
Simulation indicative. Le capital investi, les revenus et la valorisation des parts ne sont pas garantis et peuvent évoluer à la hausse comme à la baisse. Le recours au crédit engendre un risque de perte en capital. Les rendements affichés sont hors fiscalité (bruts, avant impôt sur le revenu et prélèvements sociaux).
Discutons de votre situation
Cette expertise s'adapte à votre situation personnelle. Un échange de 45 minutes suffit pour identifier les leviers adaptés à votre patrimoine.
Demander mon bilan gratuit