L'essentiel de cette stratégie
La loi Malraux permet de restaurer un immeuble de caractère situé dans un secteur sauvegardé ou un site patrimonial remarquable. En contrepartie de la restauration complète de l'immeuble, vous bénéficiez d'une réduction d'impôt de 30 % du montant des travaux, hors plafonnement global des niches fiscales.
Le principe : la restauration patrimoniale récompensée
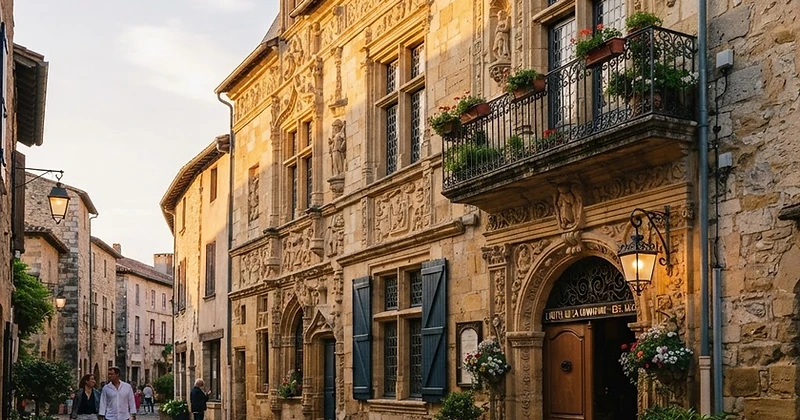
Le dispositif Malraux s'adresse aux propriétaires d'immeubles d'intérêt patrimonial situés dans un secteur sauvegardé, un AVAP ou un site patrimonial remarquable. L'engagement porte sur la restauration complète de l'immeuble suivant un programme de travaux défini par l'architecte des Bâtiments de France. En contrepartie, une réduction d'impôt de 30 % des travaux est accordée, calculée sur le montant des travaux réellement supportés.
- ◆Immeuble situé en secteur sauvegardé, AVAP ou site patrimonial remarquable
- ◆Restauration complète selon les prescriptions de l'architecte des Bâtiments de France
- ◆Réduction d'impôt de 30 % du montant des travaux éligibles
- ◆Hors plafonnement global des niches fiscales
Les conditions d'éligibilité
Les travaux éligibles doivent être expressément prévus par le programme de restauration approuvé par l'ABB (architecte en chef des Bâtiments de France). Ils couvrent les travaux de restauration de l'immeuble (réparation, mise en état, travaux extérieurs), à l'exclusion des travaux d'agrandissement, de reconstruction ou de démolition non prévus. Le propriétaire doit conserver le bien 9 ans minimum après l'achèvement des travaux. Le plafond des travaux retenus est de 400 000 € étalés sur 4 ans.
- ◆Travaux approuvés dans le cadre d'un Programme de Restauration (PSE) agréé
- ◆Travaux de restauration uniquement (hors agrandissement et démolition)
- ◆Engagement de conservation de 9 ans après l'achèvement des travaux
- ◆Plafond de 400 000 € de travaux étalés sur 4 ans
L'avantage fiscal & la simulation
La réduction d'impôt Malraux est de 30 % du montant des travaux éligibles, dans la limite de 400 000 € étalés sur 4 ans. Avantage majeur : cette réduction n'entre pas dans le plafonnement global des niches fiscales, ce qui en fait un outil de choix pour les contribuables fortement imposés ayant déjà saturé leurs autres réductions. Le simulateur ci-dessous chiffre le gain fiscal total selon votre prix d'achat et le ratio travaux/precio.
- ◆Réduction de 30 % des travaux, hors plafonnement des niches
- ◆Plafond de 400 000 € de travaux étalés sur 4 ans
- ◆Particulièrement adapté aux foyers fortement imposés
- ◆Valorisation patrimoniale d'un bien de caractère restauré
Chiffrez votre projet en quelques secondes
Estimez le gain fiscal et l'effort d'épargne liés à ce dispositif, à partir de votre situation fiscale et de votre projet d'investissement.
Loi Malraux : réduction d'impôt de 30 % des travaux de restauration dans les sites patrimoniaux remarquables et quartiers anciens dégradés. Hors plafonnement global des niches fiscales. Plafond de 400 000 € de travaux étalés sur 4 ans.
Parlons de votre projet immobilier
Chaque stratégie immobilière est unique. Un échange de 45 minutes suffit pour identifier l'approche la mieux adaptée à votre situation.
Demander mon bilan gratuit