
Dispositif Déficit foncier
L'essentiel de cette stratégie
Le déficit foncier permet de déduire les travaux de rénovation de vos revenus fonciers existants. Lorsque le montant des travaux dépasse les loyers perçus, un déficit est généré : imputable sur votre revenu global à hauteur de 10 700 € par an, il vient directement réduire votre impôt sur le revenu, le solde étant reportable sur les revenus fonciers des 10 années suivantes.
Le mécanisme du déficit foncier
En régime réel, vous déduisez l'ensemble des charges de votre bien locatif (travaux, intérêts d'emprunt, taxe foncière, assurance) de vos loyers. Lorsque les charges excèdent les loyers, un déficit foncier se constitue. La fraction de déficit imputable sur le revenu global est limitée à 10 700 € par an ; le surplus (et la part correspondant aux intérêts d'emprunt) est imputable sur les revenus fonciers des 10 années suivantes. C'est l'un des rares mécanismes permettant de réduire l'impôt sur le revenu (et non simplement une réduction d'impôt) via un investissement immobilier.
- ◆Déduction des travaux de rénovation sur les revenus fonciers au régime réel
- ◆Imputation du déficit sur le revenu global à hauteur de 10 700 € par an
- ◆Report du solde sur les revenus fonciers des 10 années suivantes
- ◆Réduction directe de l'impôt sur le revenu (TMI) et des cotisations sociales (17,2 %)
Le levier fiscal : TMI + cotisations sociales
Le gain fiscal du déficit foncier se décompose en deux : la réduction de l'impôt sur le revenu à hauteur de votre tranche marginale d'imposition (TMI), et l'économie sur les cotisations sociales (CSG/CRDS) à 17,2 %. Prenons l'exemple d'un contribuable à 30 % de TMI percevant déjà 16 000 € de revenus fonciers imposables par an : en générant un déficit foncier de 16 000 € via des travaux, on ramène son revenu foncier à 0 € — il ne paie plus ni impôt ni cotisations sociales sur ces loyers. Cela engendre 4 800 € d'économie d'impôt (16 000 × 30 %) + 2 750 € de cotisations sociales (16 000 × 17,2 %), soit 7 550 € de gain fiscal annuel, en plus des revenus locatifs perçus. Plus la TMI est élevée, plus le levier est puissant.
- ◆Gain fiscal = déficit × (TMI + 17,2 % de CSG/CRDS)
- ◆Exemple à 30 % de TMI : 16 000 € de déficit → 7 550 € de gain annuel
- ◆Levier amplifié pour les tranches marginales d'imposition élevées (41 %, 45 %)
- ◆Imputation sur le revenu global : effet immédiat sur l'impôt dû
La stratégie : acquisition avec travaux & financement
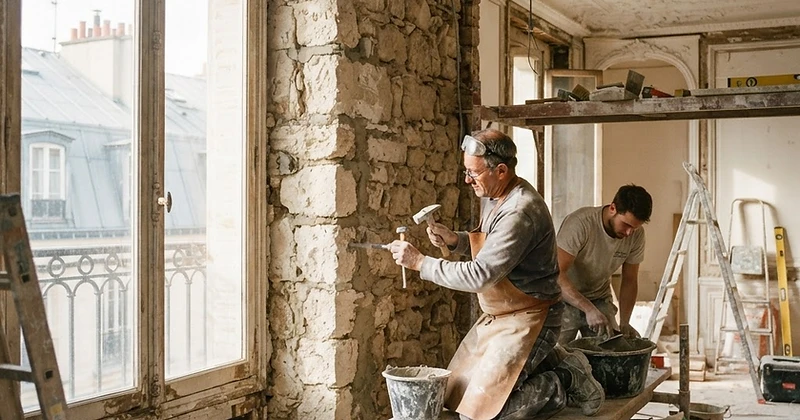
La stratégie type consiste à acquérir un bien ancien en mauvais état, à le financer partiellement par un crédit et à y réaliser d'importants travaux de rénovation. La répartition de l'investissement entre acquisition (foncier) et travaux est en général d'environ 20 % / 80 %, ce qui maximise la part déductible. Les loyers perçus participent au financement des mensualités, tandis que le gain fiscal réduit l'effort d'épargne net. Le simulateur ci-dessous chiffre le gain fiscal, le loyer, la mensualité de crédit et l'effort d'épargne mensuel qui en résulte.
- ◆Acquisition d'un bien ancien avec importants travaux de rénovation
- ◆Répartition indicative 20 % foncier / 80 % travaux pour maximiser le déficit
- ◆Crédit amortissable à taux variable (3,5 % par défaut) sur 20 ans
- ◆Visualisation de l'effort d'épargne net après gain fiscal et loyer
Chiffrez votre projet en quelques secondes
Estimez le gain fiscal et l'effort d'épargne liés à ce dispositif, à partir de votre situation fiscale et de votre projet d'investissement.
Valeur de revente (50 % de la valeur d'achat) − apport + effort d'épargne (coût crédit − loyers − gain fiscal) sur la période de gain fiscal (10 ans).
Déficit foncier : les travaux de rénovation sont déduits des revenus fonciers existants, imputables sur le revenu global à hauteur de 10 700 €/an, le solde étant reportable sur les revenus fonciers des 10 années suivantes. Répartition indicative 80 % travaux / 20 % foncier, sous réserve de l'affectation effective du bien à la location et du respect du ratio d'évaluation de l'administration fiscale. CSG/CRDS 17,2 % et TMI appliqués. Simulation indicative, hors frais de notaire et de gestion. Simulation arrêtée à 10 ans (période de gain fiscal) ; valeur de revente estimée à 50 % de la valeur d'achat.
Parlons de votre projet immobilier
Chaque stratégie immobilière est unique. Un échange de 45 minutes suffit pour identifier l'approche la mieux adaptée à votre situation.
Demander mon bilan gratuit