Dispositif Monuments Historiques
L'essentiel de cette stratégie
La loi Monuments Historiques est le dispositif de défiscalisation le plus puissant du droit fiscal français. Les travaux de restauration d'un immeuble classé monument historique ou inscrit à l'inventaire sont déduits intégralement de votre revenu global imposable, sans plafond ni condition de location. C'est le seul mécanisme permettant de déduire l'intégralité des travaux de votre base imposable.
Le principe : la déduction intégrale des travaux
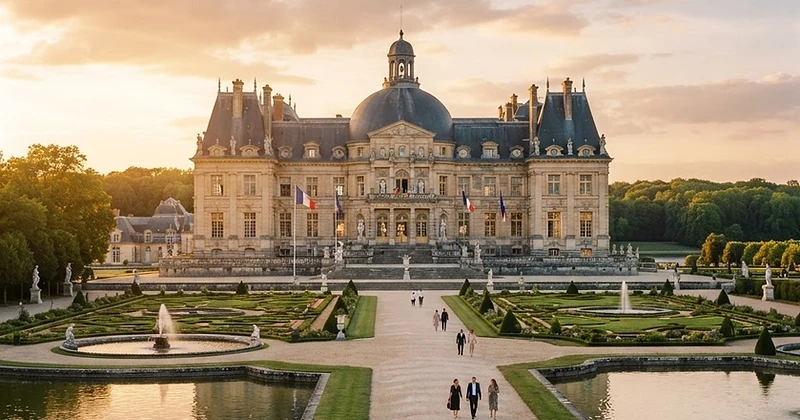
Le régime Monuments Historiques permet aux propriétaires d'un immeuble classé monument historique (au titre des monuments historiques) ou inscrit à l'inventaire supplémentaire de déduire l'intégralité des travaux de restauration de leur revenu global imposable. La déduction est sans plafond, sans condition de location et sans plafonnement des niches fiscales. L'excédent non absorbé par le revenu de l'année est reportable sur les revenus des années suivantes.
- ◆Immeuble classé MH ou inscrit à l'inventaire supplémentaire
- ◆Déduction intégrale des travaux sur le revenu global imposable
- ◆Sans plafond, sans condition de location ni plafonnement des niches
- ◆Report illimité de l'excédent sur les années suivantes
Les conditions d'éligibilité
Le bien doit être classé au titre des monuments historiques ou inscrit à l'inventaire supplémentaire des monuments historiques. Les travaux doivent être agréés par le ministre de la Culture ou l'architecte en chef des monuments historiques : ils concernent la restauration, la réparation et la mise en sécurité du patrimoine classé. Le propriétaire s'engage à conserver le bien et à en assurer la sauvegarde. Un engagement de conservation minimale est requis, ainsi qu'une procédure d'agrément préalable pour les travaux.
- ◆Bien classé ou inscrit au titre des monuments historiques
- ◆Travaux agréés par le ministre de la Culture ou l'architecte en chef
- ◆Procédure d'agrément préalable obligatoire
- ◆Engagement de conservation et de sauvegarde du patrimoine
Le levier fiscal & la simulation
Le gain fiscal dépend de l'affectation du monument. Lorsque l'immeuble est loué et génère des revenus fonciers, les travaux sont déduits du revenu global : l'économie d'impôt correspond au montant des travaux × votre tranche marginale d'imposition (TMI), auquel s'ajoute l'économie sur les cotisations sociales (CSG/CRDS) de 17,2 %. À l'inverse, lorsque l'immeuble est occupé par son propriétaire (sans revenus fonciers), la déduction bénéficie d'un abattement spécifique et s'impute sur la TMI seule, sans cotisations sociales. Pour un contribuable à 30 % de TMI réalisant 150 000 € de travaux sur un bien loué, le gain fiscal atteint 70 800 € la première année (45 000 € d'impôt + 25 800 € de cotisations).
- ◆Avec revenus fonciers (bien loué) : gain = travaux × (TMI + 17,2 % de CSG/CRDS)
- ◆Sans revenus fonciers (bien occupé par le propriétaire) : abattement sur la TMI seule
- ◆Déduction intégrale, sans plafond, sur l'année de paiement des travaux
- ◆Report de l'excédent sur le revenu des années suivantes
Parlons de votre projet immobilier
Chaque stratégie immobilière est unique. Un échange de 45 minutes suffit pour identifier l'approche la mieux adaptée à votre situation.
Demander mon bilan gratuit