PER ou assurance vie : quel contrat privilégier ?
Comparatif détaillé entre le Plan d'Épargne Retraite et l'assurance vie pour optimiser votre épargne longue selon votre TMI et votre horizon.
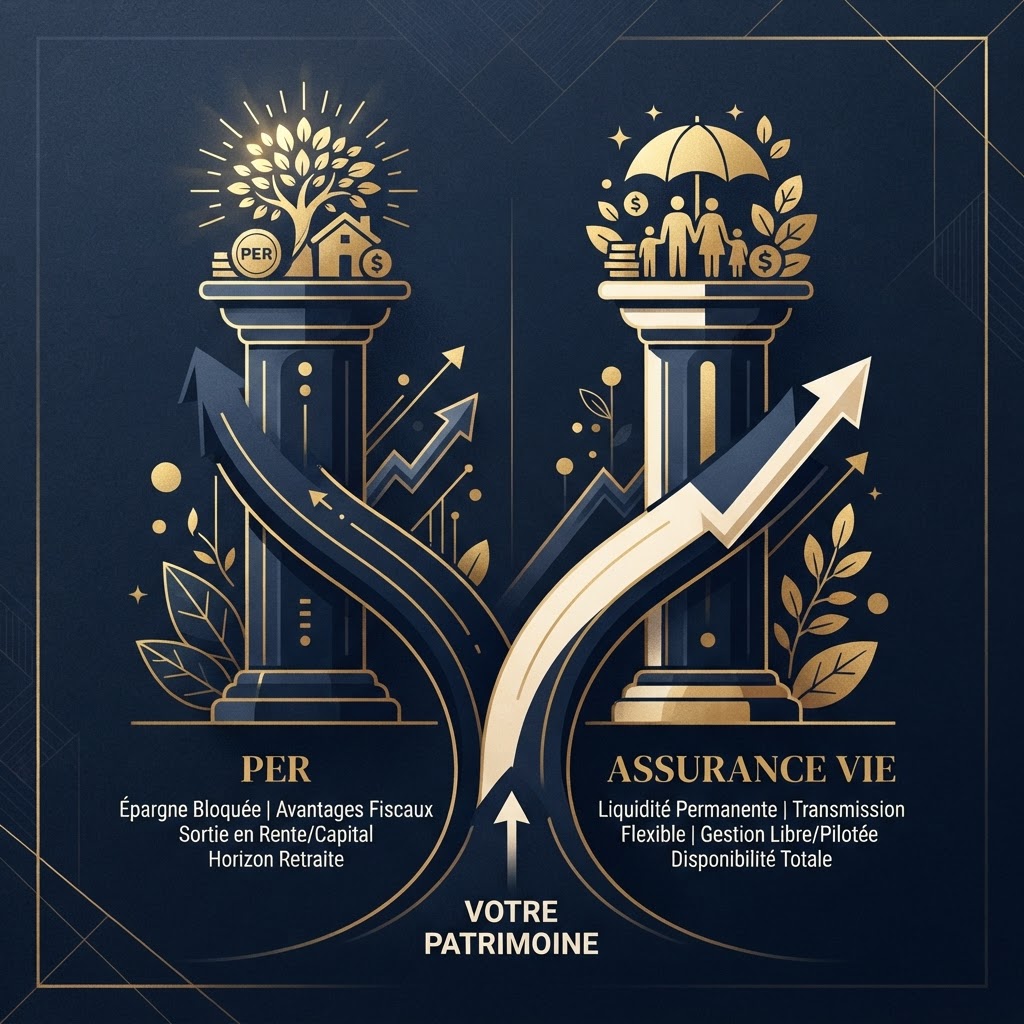
Deux enveloppes complémentaires Le PER et l'assurance vie ne sont pas concurrents mais complémentaires. Le PER offre une déduction fiscale immédiate, l'assurance vie une flexibilité et une transmission avantageuse.
Quand choisir le PER Le PER est particulièrement intéressant pour les contribuables dans les tranches marginales d'imposition élevées (30 % et plus). La déduction du revenu imposable génère une économie d'impôt immédiate, et l'épargne fructifie sans fiscalité pendant la phase d'épargne.
Quand préférer l'assurance vie L'assurance vie reste incontournable pour la transmission : la clause bénéficiaire permet d'organiser un capital hors succession, dans la limite de 152 500 € par bénéficiaire. Sa liquidité en fait aussi l'enveloppe de référence pour l'épargne de précaution.